UMKM PRO · AI PROFIT & CASHFLOW ANALYZER

Laba Terlihat Positif.
Ke Mana Uang Kas
Usaha Bergerak?

Penjualan belum tertagih, dana tersimpan dalam stok, tagihan terus berjalan. Baca laba dan arus kas bersama agar kondisi uang usaha lebih mudah dipahami.

AI Profit & Cashflow Analyzer membantu meninjau laba, biaya, dan pergerakan kas. Bandingkan rencana penerimaan dengan pembayaran, lalu susun prioritas pemeriksaan berdasarkan data yang tersedia.

Pahami labanya. Telusuri arus uangnya.
Siapkan kebutuhan kas berikutnya.

Tombol pemesanan membuka formulir eksternal. Konfirmasikan harga, cakupan fitur, cara akses, serta dukungan sebelum memesan.

Omzet besar belum tentu untung. Untung pun belum tentu punya uang.

FINANCIAL CONTROL CENTERILUSTRASI BULANAN

Laba dan kas berbeda.
Pahami keduanya bersama.

LABA BERSIH CONTOHRp18 jutaLaba bersih · positif
SALDO KAS AKHIRRp15 jutaKas akhir · batas minimum contoh
100 jutaPendapatan · Rp
−5 jutaArus kas bersih · Rp
8 jutaProyeksi +30 hari · Rp
✦ FOKUS PEMERIKSAAN

Laba positif, kas berkurang. Periksa penerimaan pelanggan, pembayaran, dan pengeluaran di luar laporan laba.

Angka ilustratif. Proyeksi mengikuti rencana kas yang dimasukkan.
Pahami kesehatan usahaLabaBiayaPiutangKasPrioritas

Laporan menunjukkan untung.
Apakah uangnya sudah tersedia?

Penjualan Rp100 juta dengan Rp30 juta belum dibayar dapat menghasilkan kas pelanggan baru Rp70 juta. Waktu penerimaan dan pembayaran ikut menentukan kesiapan kas.

01 / PIUTANG PELANGGAN

Penjualan tercatat.
Uangnya belum masuk.

Pendapatan yang sudah diakui belum selalu diterima sebagai kas. Tinjau piutang dan waktu penerimaannya untuk memahami selisih antara penjualan dan dana tersedia.

Bedakan pendapatan dengan penerimaan kas.
02 / PERSEDIAAN USAHA

Stok sudah dibeli.
Kas keluar lebih dulu.

Pembelian persediaan menggunakan dana sebelum barang terjual. HPP mengikuti produk yang terjual, sehingga waktu pengeluaran kas dan pengakuan biaya dapat berbeda.

Telusuri dana yang masih tersimpan dalam stok.
03 / PENGELUARAN LAIN

Kas berkurang.
Belum tentu beban usaha.

Belanja aset, pembayaran pokok pinjaman, dan pengambilan pemilik ikut mengubah kas. Pisahkan pencatatannya dari beban operasional agar pergerakan dana lebih jelas.

Kenali jenis transaksi di balik kas keluar.

Dari “Uangnya ke Mana?”
Menjadi Gambaran Laba dan Kas yang Lebih Jelas.

Gunakan hasil sebagai bahan pemeriksaan dan perencanaan. Kelengkapan data serta asumsi menentukan cakupan analisis.

01 / RINGKASAN LABA

Telusuri pendapatan.
Pahami hasil usahanya.

Tinjau pendapatan, HPP, dan biaya dari data yang dimasukkan. Lihat bagaimana komponen tersebut membentuk hasil usaha.

02 / PETA ARUS KAS

Uang masuk dan keluar.
Perubahannya lebih jelas.

Pisahkan penerimaan, pembayaran, dan perubahan saldo dari laba yang diakui. Kenali pergerakan dana dalam periode yang ditinjau.

03 / SKENARIO KAS

Rencanakan pembayaran.
Tinjau saldo berikutnya.

Bandingkan rencana penerimaan dengan pengeluaran. Lihat dampaknya terhadap proyeksi saldo berdasarkan asumsi yang digunakan.

04 / BATAS MINIMUM KAS

Kenali jaraknya.
Siapkan pemeriksaannya.

Bandingkan proyeksi saldo dengan batas minimum yang Anda tentukan. Tinjau potensi kekurangan dan asumsi di baliknya.

05 / PRIORITAS PEMERIKSAAN

Dari angka ringkasan
ke pertanyaan yang tepat.

Tentukan transaksi dan data yang perlu ditelusuri. Evaluasi pilihan tindakan dengan bukti pendukung sebelum mengambil keputusan.

Laba positif.
Mengapa saldo kas menurun?

LABA PERIODE CONTOHRp18 jutaHasil usaha yang dicatat
PERUBAHAN KAS−Rp5 jutaSaldo Rp20 juta menjadi Rp15 juta
PROYEKSI 30 HARIRp8 jutaDengan rencana kas berikutnya

Proyeksi memakai saldo Rp15 juta, rencana penerimaan Rp60 juta, dan pembayaran Rp67 juta. Hasil mengikuti asumsi serta realisasi penerimaan dan pembayaran.

Angka ringkasan adalah titik awal pemeriksaan. Telusuri transaksi, piutang, pembayaran, serta pengeluaran lain untuk memahami penyebab perubahan kas.

Uji Perubahan Laba dan Kas

Coba simulasinya.
Pastikan kebutuhan aplikasinya.

Yang bisa dicoba di halaman ini

Hitung laba, arus kas, saldo, dan proyeksi sederhana langsung di browser. Input tidak disimpan dan tidak dianalisis oleh layanan AI.

Yang perlu dikonfirmasikan saat memesan

Periksa ketersediaan analisis AI, integrasi data, analisis produk dan saluran penjualan, kalender kas, serta pengelolaan laporan.

Baca hasil usaha.
Antisipasi kebutuhan uang.

Tinjau profitabilitas, struktur biaya, piutang, utang, stok, proyeksi kas, dan tindakan koreksi. Pelajari cakupan fitur aplikasi sebelum memesan.

PROFIT WATERFALL

Lihat ke mana omzet mengalir

Telusuri penjualan, HPP, laba kotor, biaya operasional, dan laba bersih dalam satu alur.

PRODUCT & CHANNEL

Temukan sumber keuntungan

Bandingkan profitabilitas produk dan channel. Volume tinggi perlu dilihat bersama kontribusi dan biaya.

CASH CONTROL

Pisahkan laba dan uang tunai

Pantau penerimaan, pembayaran, modal, pinjaman, belanja aset, dan prive dengan kategori yang jelas.

RECEIVABLE & PAYABLE

Periksa waktu uang bergerak

Hubungkan jatuh tempo piutang dan utang supplier untuk mengenali potensi benturan pembayaran.

FORECAST & SCENARIO

Uji rencana sebelum dijalankan

Simulasikan pengeluaran, keterlambatan penerimaan, serta perubahan kas terhadap batas minimum Anda.

EVIDENCE & ACTION

Dari angka ke prioritas

Tinjau bukti, dampak, KPI, dan jadwal review sebelum menentukan tindakan perbaikan.

Laba dihitung terpisah.
Kas ditelusuri pergerakannya.

Semua angka dalam rupiah untuk satu bulan. Ubah prive, belanja aset, atau penerimaan pelanggan untuk melihat dampak terhadap kas tanpa otomatis mengubah laba.

1. Pendapatan & beban yang diakui

2. Penerimaan & pembayaran tunai

Masukkan setiap beban sekali pada laporan laba dan setiap pembayaran sekali pada arus kas. Kolom penerimaan kas mencakup pembayaran pelanggan dan penerimaan lain di luar modal/pinjaman. Modal/pinjaman dicatat terpisah. Pendapatan lain yang diakui tidak otomatis menambah kas; masukkan penerimaannya jika benar-benar diterima.

HASIL TERHITUNG · INPUT PENGGUNA
Laba kotor—
Margin laba kotor—
Laba operasional—
Laba bersih berdasarkan input—
Margin laba bersih—
Total kas masuk—
Total kas keluar—
Arus kas bersih bulan ini—
Kas akhir bulan—
Proyeksi saldo kas 30 hari berikutnya—
Kekurangan terhadap batas minimum—
Perkiraan daya tahan kas—Dengan asumsi defisit arus kas rencana bulanan tetap; dihitung hingga saldo nol, bukan batas minimum.

Proyeksi saldo

Interpolasi arus kas merata dari rencana 30 hari
WaktuSaldo
+7 hari—
+30 hari—
+90 hari—
Saldo harian sebenarnya bergantung pada tanggal transaksi. Proyeksi 90 hari mengulang asumsi 30 hari sebanyak tiga kali.
Lihat rumus, asumsi, dan batas simulasi

Laba kotor = pendapatan − HPP. Laba operasional = laba kotor − biaya operasional. Laba bersih berdasarkan input = laba operasional + pendapatan lain − beban lain, bunga, dan pajak. Margin = laba ÷ pendapatan; tidak terdefinisi saat pendapatan nol.

Kas masuk = penerimaan pelanggan dan penerimaan lain + modal/pinjaman. Kas keluar = pembayaran operasional/supplier/pajak + aset + pokok pinjaman + prive. Arus kas bersih = masuk − keluar. Kas akhir = kas awal + arus kas bersih.

Proyeksi +n hari = kas akhir + (rencana kas masuk − rencana kas keluar) × n/30. Kekurangan minimum = max(0, batas minimum − proyeksi 30 hari). Runway = max(0, kas akhir) ÷ cash burn rencana bulanan, hanya saat rencana arus kas negatif.

Pembayaran supplier dan HPP dapat berbeda karena persediaan serta utang. Penyusutan perlu dimasukkan ke beban yang sesuai jika digunakan. Pajak diinput sebagai nominal, tanpa asumsi tarif. Model ini belum melakukan rekonsiliasi neraca atau audit data.

Bukti → Dampak → Prioritas.
Keputusan yang bisa ditinjau kembali.

01

Catat penjualan

Bedakan pendapatan dan penerimaan.

02

Telusuri biaya

Cegah penghitungan biaya berulang.

03

Hitung laba

Baca margin dan hasil operasi.

04

Petakan kas

Periksa piutang dan jatuh tempo.

05

Uji skenario

Bandingkan rencana dengan batas kas.

06

Review tindakan

Pantau KPI dan hasil perbaikan.

Kenali risiko.
Pilih langkah sesuai bukti.

01 / PIUTANG & PENERIMAAN

Tagihan sudah jatuh tempo?
Pastikan statusnya.

Tinjau invoice, pembayaran yang tercatat, dan rencana penerimaan. Bedakan janji pembayaran dengan kas yang benar-benar diterima.

Pantau nilai piutang yang tertagih dan perbarui statusnya saat evaluasi.Penerimaan aktual menjadi dasar peninjauan kas.
02 / BIAYA & KONTRIBUSI

Penjualan ramai.
Mana yang memberi kontribusi?

Bandingkan biaya dan kontribusi tiap produk serta saluran penjualan. Periksa perubahan volume dan komposisi penjualan sebelum menyimpulkan penyebab perubahan hasil.

Tinjau biaya bersama jumlah penjualan dan kontribusi yang dihasilkan.Pahami sumber hasil sebelum memilih perbaikan.
03 / JADWAL PEMBAYARAN

Tagihan terus berjalan.
Siapkan waktu pembayarannya.

Cocokkan jadwal penerimaan dengan kewajiban yang perlu dibayar. Tinjau pengeluaran pilihan dan kesepakatan pembayaran yang berlaku.

Periksa tanggal uang masuk, jatuh tempo, dan kesiapan dana sebelum menyusun rencana.Selaraskan kebutuhan pembayaran dengan rencana kas.
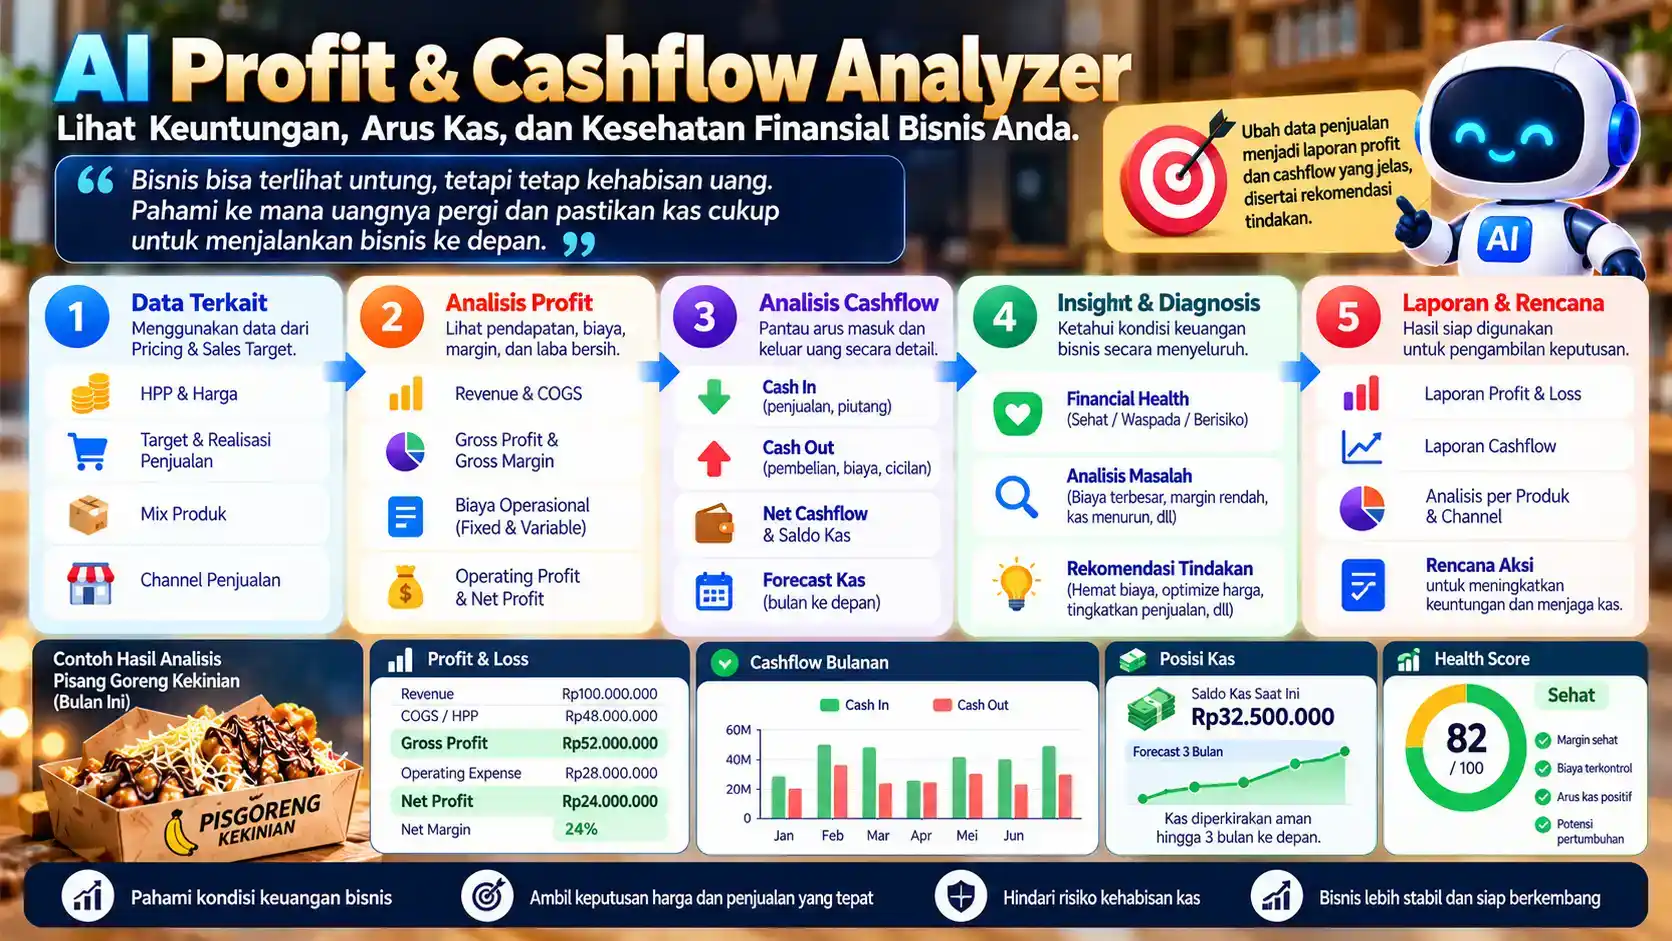
Ilustrasi AI Profit dan Cashflow Analyzer UMKM Pro

Pahami biaya.
Rencanakan penjualan.
Rapikan keuangan.

Setiap keputusan punya konteks. Tinjau biaya dan kontribusi untuk menyusun harga, hubungkan target dengan aktivitas penjualan, lalu gunakan catatan keuangan untuk menelusuri hasil usaha serta pergerakan kas.

Memahami laba.
Menyiapkan kas.

Mengapa untung tetapi kas turun?

Pendapatan belum tentu diterima tunai pada periode yang sama. Pembelian stok, aset, pembayaran pokok pinjaman, dan prive juga dapat mengurangi kas. Data transaksi diperlukan untuk memastikan penyebabnya.

Apakah pinjaman menambah omzet?

Pada model ini pinjaman menambah kas pendanaan, bukan pendapatan. Pokok pinjaman mengurangi kas; bunga dimasukkan sebagai beban dan sebagai pembayaran ketika dibayar.

Apakah forecast menunjukkan tanggal kas habis?

Simulasi memakai arus kas rata-rata merata. Tanggal kekurangan kas perlu jadwal penerimaan dan pembayaran per transaksi; saldo akhir positif pun bisa menyembunyikan kekurangan di tengah periode.

Apakah ada skor kesehatan keuangan otomatis?

Halaman menampilkan status berdasarkan laba, arus kas, dan batas minimum pilihan Anda. Tidak membuat skor atau benchmark industri tanpa data dan metode yang jelas.

Apakah AI dan integrasi data sudah aktif?

Simulasi menghitung lokal di browser tanpa menyimpan input. Konfirmasikan ketersediaan integrasi profil, analisis produk/channel, kalender kas, dan AI Financial Coach pada aplikasi yang dipesan. Simulasi membantu memahami bisnis dan bukan pengganti akuntan atau penasihat pajak.

Bagaimana cara memesan dan mengetahui akses yang diperoleh?

Klik “Pesan AI Profit & Cashflow Analyzer” untuk membuka formulir pemesanan eksternal. Konfirmasikan harga, fitur yang termasuk, cara akses, waktu pemberian akses, kebutuhan setup, serta panduan dan dukungan. Jika informasi belum tercantum, hubungi WhatsApp UMKM Pro sebelum memesan.

Analisis Membantu Memahami Kondisi.
Pencatatan yang Rapi Membantu Memantaunya secara Berkala.

Tata pemasukan, pengeluaran, piutang, dan kewajiban pembayaran agar evaluasi laba serta arus kas memiliki data yang dapat ditelusuri.

Lanjutkan: Tata Pencatatan Keuangan Bisnis Saya
UMKM NAIK KELAS

Jangan berhenti di omzet.
Pahami laba dan kesiapan kas.

Kenali hasilnya, antisipasi risikonya, dan tentukan prioritas berikutnya.

Lihat formulir pemesanan untuk membahas harga, cakupan aplikasi, serta ketentuan akses dan dukungan.